Advocacia tributária empresarial

Defesa tributária para empresas: negociar, discutir ou recuperar, com base em números.

Transação e defesa de débitos com a União e o Estado, defesa em autuações e execuções fiscais, recuperação de créditos e planejamento tributário. Atendimento presencial em Cascavel e remoto em todo o país.

Ediane Duarte · Advogada tributarista · OAB/PR 109.170 · Especialista em Direito Tributário

Quem sou

Quem sou e o que faço

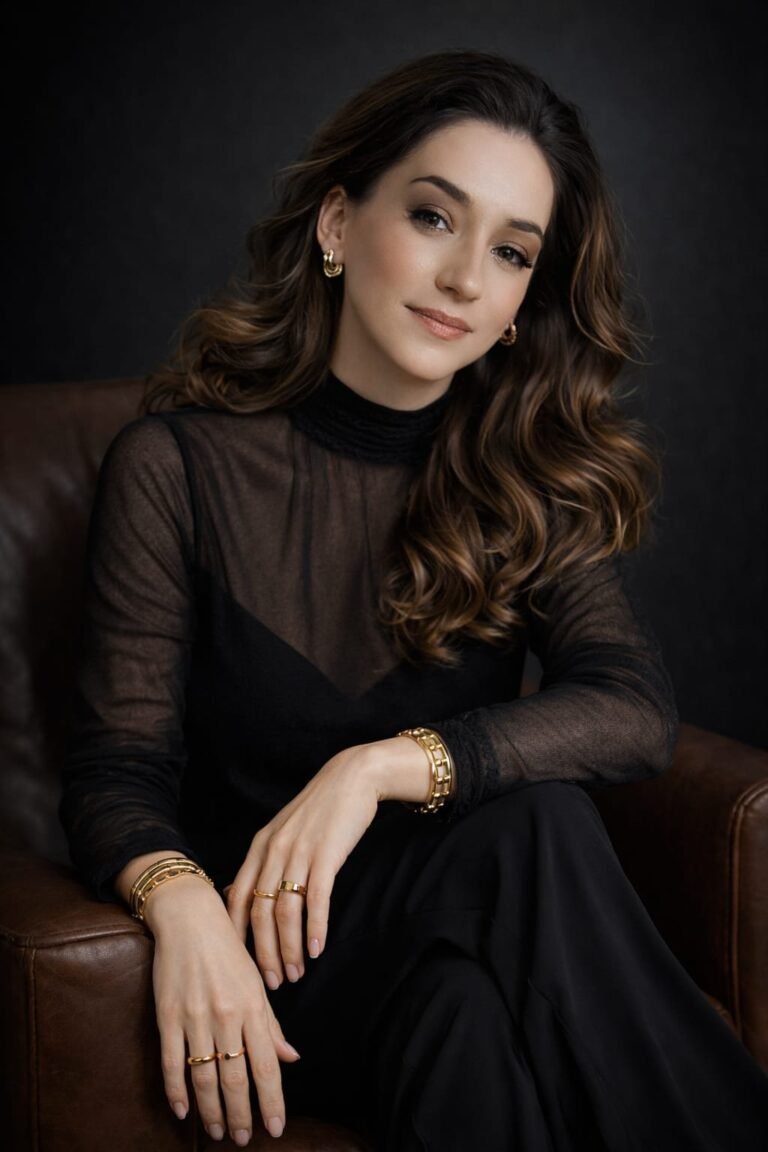
Dra. Ediane Duarte, advogada tributarista em Cascavel, Paraná
Ediane Duarte

Advogada tributarista · OAB/PR 109.170

Especialista em Direito Tributário

Cascavel/PR · atendimento em todo o país

Comecei em 2018 na Vara da Fazenda Pública de Cascavel, analisando execuções fiscais e minutando decisões. Foi ali que aprendi como o Fisco cobra, onde a cobrança falha e o que o juiz precisa ver para acolher uma defesa.

Depois de formada, passei a atuar do lado do contribuinte: defesa em execuções fiscais e autuações, recursos ao TRF-4 e ao STJ, negociação de dívidas com a União e com o Estado, teses para recuperação de créditos e consultoria tributária para empresas e escritórios de contabilidade.

Hoje atendo empresas que precisam decidir sob pressão: dívida inscrita, autuação recebida, carga tributária que não fecha a conta. O método é o mesmo em todos os casos: primeiro os números, depois a recomendação.

O que faço

Transação tributária · Negocio dívidas inscritas com a União e com o Estado, quando o cálculo mostra que negociar sai mais barato que discutir.

Defesa em execução fiscal · Defendo empresas e sócios já cobrados judicialmente, inclusive contra bloqueio de contas e penhora.

Defesa em autuações e CARF · Impugno autos de infração e exclusões do Simples Nacional, no prazo de 20 dias úteis.

Recuperação de créditos · Identifico e recupero o que foi pago a mais nos últimos cinco anos.

Planejamento tributário · Comparo regimes e estruturo operações antes da decisão, com projeção de números.

Consultoria preventiva e reforma tributária · Acompanho a situação fiscal da empresa e a transição para o IBS e a CBS.

Áreas de atuação

Advocacia tributária empresarial em seis frentes

Em todas, o ponto de partida é o mesmo: o que já prescreveu, o que é negociável e o que ainda comporta defesa.

01

Transação tributária e reestruturação do passivo

Negociação de débitos com a União e o Estado para empresas que precisam voltar a respirar. Quando a dívida fiscal ameaça a continuidade da empresa, a lei oferece saídas negociadas. O trabalho é descobrir qual delas custa menos, e se alguma vale a pena.

02

Defesa em execução fiscal

Bloqueio de conta, penhora, sócio incluído na cobrança: o que ainda pode ser discutido. A execução fiscal não encerra a discussão. Prescrição, nulidade da certidão de dívida ativa, cobrança de quem não deveria responder e excesso de penhora ainda podem ser alegados.

03

Defesa em autuações e contencioso administrativo

Impugnação, recurso voluntário e exclusão do Simples, com prazo contado em dias úteis. O auto de infração tem prazo curto, e a defesa mal feita na primeira instância limita tudo o que vem depois.

04

Recuperação de créditos tributários

O que foi pago a mais nos últimos cinco anos, por via administrativa ou judicial. Parte do que a empresa pagou nos últimos cinco anos pode voltar, em dinheiro ou em compensação. O essencial é separar a tese consolidada da aposta.

05

Planejamento tributário e pareceres

Escolha de regime, operações relevantes e opinião legal antes da decisão. A decisão tributária mais cara é a tomada sem cálculo: regime errado, operação mal estruturada, holding montada por modismo.

06

Consultoria tributária preventiva e empresarial

Acompanhamento contínuo da situação fiscal e da transição da reforma tributária. O melhor contencioso é o que não acontece. A consultoria contínua identifica o problema antes da fiscalização.

Teses tributárias

Discutir o que não deveria ser tributado

Parte da carga tributária de muitas empresas decorre de cobranças de legalidade discutível: tributos calculados sobre valores que não são receita da empresa, créditos que a lei permite e o Fisco nega, bases de cálculo majoradas por norma questionável.

PIS/Cofins

Exclusão do ISS da base de cálculo do PIS/Cofins

PIS/Cofins

Créditos de PIS/Cofins sobre benefícios previstos em norma coletiva

IRPJ/CSLL

Majoração indireta do IRPJ/CSLL no Lucro Presumido pela LC 224/2025

IRPJ/CSLL

Equiparação hospitalar para clínicas odontológicas

ICMS

Crédito de ICMS sobre materiais intermediários

Reforma tributária

Não inclusão do IBS/CBS na base de cálculo do ICMS e do ISS

Exemplos ilustrativos. A aplicação de cada tese depende da análise da atividade, do regime e da documentação da empresa.

Publicações

Análises com efeito prático

Decisões e mudanças legislativas lidas pelo que alteram na carga tributária das empresas.

Próximo passo

Vamos analisar o seu caso?

Descreva brevemente a situação da empresa. O retorno é feito pelo mesmo canal.

Para uma primeira leitura, tenha em mãos o CNPJ, o regime de tributação, a relação de débitos e a cópia da autuação ou da execução, se houver.

Atendimento · Presencial em Cascavel/PR, e remoto em todo o país
Conte a situação da empresa

O retorno é feito pelo mesmo canal informado.